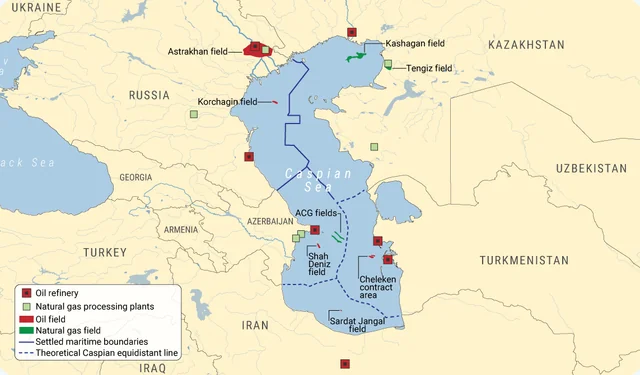
همزمان با تشدید نگرانیها درباره امنیت عرضه انرژی در پی جنگ ایران، مؤسسه وود مکنزی از افزایش اهمیت راهبردی منابع نفت، گاز و مواد معدنی حیاتی حوزه دریای خزر خبر داده و پیشنهاد کرده است با احداث خطوط لوله جدید در بستر این دریا، منابع عظیم قزاقستان و ترکمنستان از طریق جمهوری آذربایجان به بازارهای جهانی و اروپا متصل شوند؛ طرحی که میتواند نقشه انتقال انرژی در منطقه را تغییر دهد، اما در مسیر پیشنهادی آن نقشی برای ایران تعریف نشده است.
به گزارش سرویس بینالملل «فراز انرژی»، سایمون فلاورز، تحلیلگر ارشد وود مکنزی، در گزارشی که ۹ اکتبر ۲۰۲۶ منتشر شد، تأکید کرده است جنگ ایران، امنیت انرژی را بیش از گذشته در اولویت دولتهای واردکننده قرار داده و تلاش برای تنوعبخشی به منابع نفت و گاز را افزایش داده است.
این مؤسسه معتقد است جمهوری آذربایجان، قزاقستان و ترکمنستان اکنون فرصتی برای گسترش همکاریهای منطقهای و افزایش نقش خود در تأمین انرژی جهان دارند. با این حال، تحقق این فرصت به توسعه زیرساختهای انتقال، جذب سرمایهگذاری و عبور از موانع پیچیده ژئوپلیتیکی وابسته است.
جمهوری آذربایجان؛ حلقه اصلی اتصال نفت و گاز خزر به اروپا
براساس تحلیل وود مکنزی، جمهوری آذربایجان در مقایسه با دیگر تولیدکنندگان حوزه خزر، بهدلیل سرمایهگذاری پیشین در زیرساختهای صادراتی، موقعیت مناسبتری برای دسترسی به بازارهای جهانی دارد.
توسعه میدانهای عظیم آذری–چراغ–گونشلی و شاهدنیز با مشارکت شرکت بیپی، صنعت نفت و گاز این کشور را در دهههای گذشته به یکی از بخشهای مهم اقتصاد منطقه تبدیل کرده است.
تولید مجموع نفت و گاز جمهوری آذربایجان در سال ۲۰۱۰ به حدود ۱.۲ میلیون بشکه معادل نفت در روز رسید که در آن زمان نزدیک به ۸۰ درصد آن را نفت تشکیل میداد.
وود مکنزی پیشبینی میکند مجموع تولید هیدروکربنی آذربایجان با کمک پروژههایی مانند فاز دوم توسعه میدان گازی آبشرون، تا اواخر دهه ۲۰۳۰ در محدوده کنونی باقی بماند.
با این حال، ترکیب تولید این کشور تغییر کرده و گاز طبیعی در سال ۲۰۲۶ حدود ۶۰ درصد تولید نفت و گاز آذربایجان را به خود اختصاص داده است؛ موضوعی که نشاندهنده افزایش نقش گاز در آینده صنعت انرژی این کشور است.
شرکت دولتی سوکار در پروژههای بالادستی آذربایجان حضور گستردهای دارد و دولت این کشور نیز برای جذب سرمایهگذاران جدید در بخشهای خشکی و فراساحلی تلاش میکند.
از جمله این اقدامات، صدور مجوز اکتشاف برای اکسونموبیل در یک محدوده بزرگ شیل است که هنوز ظرفیت تجاری آن اثبات نشده است.
خط لوله باکو–تفلیس–جیهان ظرفیت خالی برای نفت بیشتر دارد
یکی از مزیتهای مهم جمهوری آذربایجان، وجود شبکه صادراتی است که امکان انتقال نفت و گاز از دریای محصور خزر به بازارهای بینالمللی را فراهم میکند.
خط لوله نفت باکو–تفلیس–جیهان که در سال ۲۰۰۵ راهاندازی شد، ظرفیت انتقال روزانه حدود ۱.۲ میلیون بشکه نفت خام به بندر جیهان ترکیه در سواحل مدیترانه را دارد.
این خط لوله عمدتاً نفت آذربایجان را منتقل میکند و بخشی از نفت قزاقستان و ترکمنستان نیز پس از حمل دریایی در خزر وارد این مسیر میشود.
با وجود این، وود مکنزی تأکید میکند خط لوله باکو–تفلیس–جیهان حتی با احتساب این محمولهها، همچنان با ظرفیتی بهمراتب کمتر از توان اسمی خود فعالیت میکند.
در بخش گاز نیز خطوط لوله ترانس آناتولی (TANAP) و ترانس آدریاتیک (TAP) که بهترتیب در سالهای ۲۰۱۸ و ۲۰۲۰ وارد مدار شدند، امکان انتقال گاز آذربایجان از طریق گرجستان و ترکیه به شبکه گاز اروپا، از جمله یونان و ایتالیا، را فراهم کردهاند.
این زیرساختهای موجود، جمهوری آذربایجان را به گزینهای محوری برای انتقال منابع انرژی دیگر کشورهای حوزه خزر تبدیل کرده است.
قزاقستان؛ تولید ۲.۲ میلیون بشکه نفت و میعانات در روز و وابستگی به مسیر روسیه
وود مکنزی در بخش دیگری از گزارش خود به ظرفیتهای قابلتوجه نفتی قزاقستان اشاره کرده است.
این کشور در حال حاضر روزانه حدود ۲.۲ میلیون بشکه نفت خام و سایر مایعات نفتی تولید میکند که بیش از ۱.۵ میلیون بشکه آن از طریق خط لوله کنسرسیوم خط لوله خزر (CPC) به پایانهای نزدیک نووروسیسک در سواحل دریای سیاه روسیه صادر میشود.
با این حال، جنگ روسیه و اوکراین آسیبپذیری این مسیر را آشکار کرده است.
حملات به تأسیسات خط لوله و پایانههای صادراتی مرتبط با این مسیر طی ماههای گذشته اختلالهای جدی در جریان انتقال نفت قزاقستان ایجاد کردهاند.
از سوی دیگر، در صورت اجرای فاز بعدی توسعه میدان عظیم کاشاگان، امکان افزایش صادرات نفت قزاقستان به میزان بیش از ۲۰۰ هزار بشکه در روز وجود خواهد داشت.
چنین افزایشی، نیاز این کشور به مسیرهای صادراتی متنوع و مستقلتر را تشدید میکند.
در صنعت نفت قزاقستان، علاوه بر شرکت ملی کازمونایگاز، شرکتهای بزرگی از جمله شورون، اکسونموبیل، انی، شل، توتالانرژیز، شرکت ملی نفت چین، لوکاویل و اینپکس حضور دارند.
ترکمنستان؛ ذخایر عظیم گاز با بازار صادراتی محدود
وضعیت ترکمنستان با جمهوری آذربایجان و قزاقستان تفاوت دارد؛ زیرا مزیت اصلی این کشور در منابع عظیم گاز طبیعی متمرکز شده است.
میدان گازی گالکینیش، به گفته وود مکنزی، دومین میدان بزرگ گازی جهان محسوب میشود و یکی از مهمترین ظرفیتهای توسعه صادرات گاز در منطقه به شمار میرود.
با این حال، صادرات گاز ترکمنستان بهشدت به بازار چین وابسته است.
این کشور سالانه حدود ۳۴ میلیارد مترمکعب گاز صادر میکند که طبق گزارش وود مکنزی، تمام این حجم به چین فروخته میشود.
درآمد صادرات گاز نیز تا حدود یکسوم تولید ناخالص داخلی ترکمنستان را تشکیل میدهد؛ موضوعی که اهمیت اقتصادی این بخش را نشان میدهد.
وود مکنزی تأکید میکند با وجود مذاکرات دو کشور درباره افزایش فروش گاز، پیشرفت قابلتوجهی حاصل نشده است.
در صنعت گاز ترکمنستان، شرکتهای ترکمنگاز، شرکت ملی نفت چین (CNPC)، پتروناس و XRG از بازیگران اصلی محسوب میشوند.
از دیدگاه این مؤسسه، ترکمنستان برای بهرهبرداری اقتصادی گستردهتر از ذخایر گالکینیش ناگزیر است بازارهای صادراتی جدیدی پیدا کند.
پیشنهاد احداث خطوط لوله زیر دریای خزر؛ جاده ابریشم جدید نفت و گاز
مهمترین پیشنهاد راهبردی وود مکنزی، ایجاد اتصال مستقیم میان منابع نفت و گاز شرق دریای خزر و زیرساختهای صادراتی جمهوری آذربایجان است.
در این طرح، خطوط لوله جدیدی در بستر دریای خزر احداث میشوند تا نفت قزاقستان و گاز ترکمنستان به شبکه انتقال آذربایجان متصل شوند.
نفت میتواند از این مسیر به خطوط صادراتی منتهی به دریای مدیترانه دسترسی پیدا کند و گاز نیز از طریق شبکه موجود آذربایجان، گرجستان و ترکیه به بازار اروپا منتقل شود.
وود مکنزی این ساختار را تکمیلکننده «کریدور میانی» میداند و از آن با عنوان جاده ابریشم جدید برای انتقال مولکولهای انرژی یاد میکند.
از نگاه این مؤسسه، اجرای چنین طرحی سه پیامد مهم خواهد داشت: قزاقستان و ترکمنستان از مسیرهای صادراتی متنوعتری برخوردار میشوند، کشورهای واردکننده به منابع بیشتری دسترسی پیدا میکنند و جمهوری آذربایجان علاوه بر درآمدهای ترانزیتی، جایگاه راهبردی خود را در تجارت انرژی تقویت میکند.
به این ترتیب، آذربایجان میتواند از یک تولیدکننده و صادرکننده انرژی به حلقه اصلی انتقال منابع سایر کشورهای خزر تبدیل شود.
سه مانع بزرگ پیش روی کریدور نفت و گاز خزر
با وجود مزایای بالقوه، کارشناسان وود مکنزی هشدار میدهند اجرای این طرح ساده نخواهد بود.
نخستین چالش، جلب حمایت دولتهایی است که منافع متفاوتی در منطقه دارند.
اجرای خطوط لوله فرامرزی نهتنها به همکاری جمهوری آذربایجان، قزاقستان و ترکمنستان نیاز دارد، بلکه باید در چارچوب ملاحظات ژئوپلیتیکی سایر بازیگران، بهویژه روسیه و چین، نیز بررسی شود.
چالش دوم به تقاضای اروپا مربوط میشود.
سرمایهگذاری در خطوط لوله بزرگ گاز به قراردادهای بلندمدت فروش نیاز دارد و هنوز مشخص نیست خریداران اروپایی تا چه اندازه حاضر خواهند بود تعهدات بلندمدت جدیدی برای واردات گاز بپذیرند.
سومین چالش، تأمین مالی زیرساختهای عظیم فرامرزی است.
هنوز روشن نیست هزینه ساخت خطوط لوله جدید باید از منابع دولتی تأمین شود یا شرکتهای نفتی و گازی مسئولیت اصلی سرمایهگذاری را برعهده خواهند گرفت.
ازاینرو، کریدور پیشنهادی در شرایط فعلی یک فرصت راهبردی و سرمایهگذاری است، نه پروژهای که تصمیم نهایی اجرا و تأمین مالی آن اتخاذ شده باشد.
مواد معدنی حیاتی؛ ظرفیت جدید آسیای مرکزی برای جذب سرمایه
تحلیل وود مکنزی تنها به نفت و گاز محدود نمیشود.
این مؤسسه معتقد است کشورهای آسیای مرکزی در حوزه مواد معدنی حیاتی نیز دارای ظرفیت قابلتوجهی هستند و تلاش برای جذب سرمایهگذاری خارجی در بخش استخراج و فرآوری این مواد افزایش یافته است.
افزایش تقاضای چین برای مواد معدنی موردنیاز صنایع پیشرفته و فناوریهای انرژی، یکی از محرکهای اصلی این بازار است.
در عین حال، کشورهای غربی نیز بهدلیل اهمیت راهبردی مواد معدنی حیاتی در زنجیرههای تأمین صنعتی و فناوری، توجه بیشتری به منابع آسیای مرکزی نشان میدهند.
از دیدگاه وود مکنزی، گسترش سرمایهگذاری در معادن و صنایع فرآوری میتواند در کنار توسعه نفت و گاز، جایگاه اقتصادی منطقه خزر و آسیای مرکزی را در تجارت جهانی ارتقا دهد.
جایگاه ایران در نقشه جدید انرژی خزر کجاست؟
نکته قابلتوجه در تحلیل وود مکنزی، تمرکز بر جمهوری آذربایجان، قزاقستان و ترکمنستان و نبود ایران در مسیر پیشنهادی انتقال نفت و گاز است.
ایران یکی از پنج کشور ساحلی دریای خزر است و از نظر جغرافیایی ظرفیت ایفای نقش در ارتباطات انرژی این حوزه با بازارهای جنوبی را دارد؛ با این حال، طرح تشریحشده در این گزارش بر اتصال شرق و غرب خزر و انتقال انرژی از مسیر جمهوری آذربایجان، گرجستان و ترکیه متمرکز است.
این نکته به معنای اعلام موضع وود مکنزی درباره کنارگذاشتن ایران از همکاریهای انرژی خزر نیست؛ بلکه نشان میدهد در سناریوی مورد بررسی این مؤسسه، زیرساختهای موجود آذربایجان و مسیر دسترسی به اروپا در اولویت قرار گرفتهاند.
همچنین این گزارش، جنگ ایران را یکی از عوامل افزایش توجه واردکنندگان انرژی به تنوعبخشی منابع معرفی کرده است.
در چنین شرایطی، توسعه احتمالی خطوط لوله نفت و گاز در بستر دریای خزر میتواند علاوه بر ایجاد مسیرهای تازه صادراتی، رقابت کشورهای منطقه برای جذب سرمایه و کسب درآمد از ترانزیت انرژی را افزایش دهد.
با وجود این، تا زمانی که موضوع تأمین مالی، قراردادهای بلندمدت خرید و توافق میان دولتهای ذینفع روشن نشود، تبدیل طرح پیشنهادی وود مکنزی به یک مسیر عملیاتی صادرات انرژی قطعی نخواهد بود.
دیدگاه خود را ارسال کنید