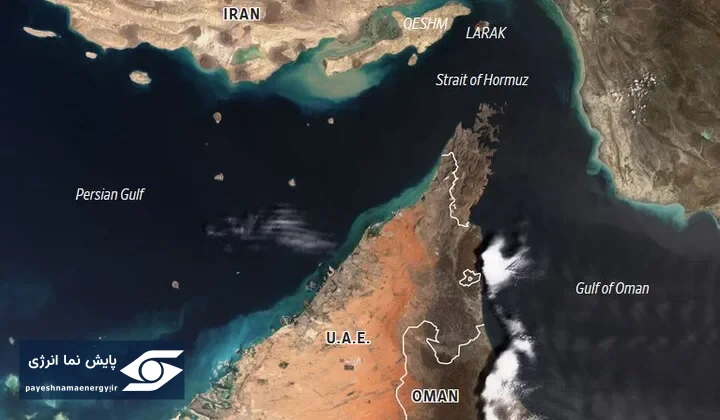
هرمز چگونه نقشه تجارت پتروشیمی آسیا را تغییر داده است؟
پایشنما انرژی | بحران تردد در تنگه هرمز دیگر صرفاً یک مسئله امنیتی یا نفتی نیست؛ آثار آن بهطور مستقیم وارد زنجیره تأمین پتروشیمی آسیا شده و مسیرهای سنتی تجارت محصولات پتروشیمی را تغییر داده است.
گزارش تازه ICIS که در ۷ اکتبر ۲۰۲۶ منتشر شده، نشان میدهد اختلال در عرضه خاورمیانه، افزایش هزینه حملونقل و دشوار شدن دسترسی به برخی محمولهها، خریداران آسیایی را به سمت منابع جایگزین سوق داده است. این تغییرات بهویژه در بازارهای نفتا، آروماتیکها، پلیاتیلن و پلیپروپیلن قابل مشاهده است.
وابستگی ۶۴ درصدی آسیا به نفتای عبوری از هرمز
یکی از مهمترین دادههای گزارش ICIS، میزان وابستگی بازار آسیا به نفتای خاورمیانه است.
بر اساس دادههای ICIS، محمولههایی که از طریق تنگه هرمز منتقل میشدند، در سال ۲۰۲۵ حدود ۶۴ درصد واردات نفتای آسیا را تشکیل میدادند.
این وابستگی بالا باعث شده اختلال در هرمز به سرعت خود را در بازار خوراک پتروشیمی نشان دهد. کاهش ظرفیت صادرات خاورمیانه و مشکلات پالایشگاهها، برخی کراکرهای آسیایی را به کاهش نرخ تولید یا توقف فعالیت وادار کرده است.
در همین شرایط، بخشی از خریداران آسیایی برای جبران کمبود به سمت اروپا، مدیترانه، آمریکا و آفریقا رفتهاند و نفتای روسیه نیز نقش بیشتری در بازار پیدا کرده است.
اما جایگزین کردن نفتای خاورمیانه هزینه قابل توجهی دارد. ICIS گزارش داده است که خریداران ژاپنی و تایوانی برای محمولههای جایگزین، پریمیومهایی در حدود ۱۰۰ دلار به ازای هر تن نسبت به قیمت نفتای ژاپن پرداخت کردهاند؛ در حالی که این اختلاف پیش از بحران کمتر از ۲۰ دلار بود.
چین، کره جنوبی و تایوان؛ تأمینکنندگان جدید بازار
اختلال در مسیرهای خاورمیانه باعث شده بخشی از تجارت محصولات پتروشیمی نیز جابهجا شود.
طبق گزارش ICIS، چین، کره جنوبی و تایوان نقش پررنگتری در تأمین برخی محصولات آروماتیک برای بازارهایی مانند هند، ترکیه و اروپا پیدا کردهاند.
برای نمونه، چین و کره جنوبی به منابع مهمتری برای تأمین استایرن مونومر هند تبدیل شدهاند. سهم عربستان سعودی و کویت از واردات استایرن مونومر هند که در نیمه نخست ۲۰۲۵ حدود دو سوم بود، در نیمه نخست ۲۰۲۶ به حدود ۲۶ درصد کاهش یافته و سهم چین به حدود ۴۲ درصد رسیده است.
همچنین صادرات بنزن کره جنوبی به آمریکا در نیمه نخست ۲۰۲۶ بیش از دو برابر مدت مشابه سال قبل بوده و حدود ۱۰۰ هزار تن بنزن نیز از هند در سال ۲۰۲۶ راهی اروپا شده است؛ در حالی که این رقم در سالهای ۲۰۲۴ و ۲۰۲۵ عملاً صفر بود.
این اتفاق نشان میدهد بحران هرمز فقط باعث کمبود نشده، بلکه جریان تجارت جهانی محصولات پتروشیمی را نیز در حال بازآرایی است.
پلیاتیلن و پلیپروپیلن در مسیرهای جدید
تأثیر بحران به بازار پلیمرها نیز رسیده است.
بر اساس گزارش ICIS، اختلال در بنادر خلیج فارس و دریای سرخ، همراه با افزایش هزینه نفت خام و نفتا، قیمت پلیاتیلن و پلیپروپیلن آسیا را به بالاترین سطوح چندماهه رسانده است؛ هرچند تقاضای پاییندستی همچنان ضعیف باقی مانده است.
هند که به واردات برخی گریدهای پلیاتیلن سبک و پلیپروپیلن وابستگی دارد، با تأخیر در دریافت محمولهها و افزایش هزینه حمل مواجه شده است.
در نتیجه، خریداران هندی توجه بیشتری به پلیپروپیلن چین و پلیاتیلن آمریکای شمالی نشان دادهاند.
از سوی دیگر، برخی تولیدکنندگان کشورهای عضو شورای همکاری خلیج فارس نیز برای کاهش ریسک حمل، محمولههای خود را به بازارهای نزدیکتر مانند شرق مدیترانه و آفریقا هدایت کردهاند.
مشکل فقط کمبود محصول نیست؛ لجستیک به بحران اصلی تبدیل شده است
تحولات اخیر نشان میدهد مسئله هرمز را نمیتوان فقط با میزان تولید یا موجودی کالا سنجید.
هزینه رساندن محصول به مقصد نیز به یک عامل تعیینکننده تبدیل شده است.
رویترز در گزارشی در ۵ اکتبر نوشت که با وجود افزایش جریان نفت خاورمیانه، قیمت نفت همچنان بالا مانده و دلیل اصلی آن بیش از آنکه کمبود فیزیکی نفت باشد، مشکلات لجستیکی است. به گفته رویترز، صادرات نفت خاورمیانه به بالاترین سطح خود از آغاز جنگ رسیده، اما تهدید حملات و مشکلات حملونقل همچنان بازار را تحت فشار قرار داده است.
به عبارت دیگر، حتی اگر کالا وجود داشته باشد، افزایش هزینه بیمه، حمل، زمان سفر و ریسک عبور از مسیرهای دریایی میتواند مزیت اقتصادی یک محموله را از بین ببرد.
افزایش حوادث دریایی؛ ریسک هرمز بالاتر رفته است
گزارش جدیدتر رویترز در ۷ اکتبر ۲۰۲۶ تصویر نگرانکنندهتری از وضعیت تردد دریایی ارائه میدهد.
بر اساس اطلاعات منابع امنیت دریایی، در فاصله ۲۸ سپتامبر تا ۵ اکتبر دستکم ۱۲ مورد حمله، تلاش برای حمله یا ایجاد مزاحمت برای نفتکشهای نفت، LNG و LPG در اطراف تنگه هرمز ثبت شده است.
رویترز این رقم را بالاترین میزان هفتگی از زمان آغاز جنگ آمریکا و ایران در ۲۸ فوریه دانسته است. در همین بازه، دادههای سازمان بینالمللی دریانوردی نیز ۹ حادثه مرتبط با کشتیها را ثبت کرده است.
این شرایط، ریسک حمل محمولههای نفتی و پتروشیمی را افزایش داده و شرکتهای تجاری را به سمت بازنگری در مسیرها و منابع تأمین سوق داده است.
یک تغییر مهم برای بازار آسیا
آنچه اکنون در بازار مشاهده میشود، میتواند فراتر از یک واکنش کوتاهمدت باشد.
خریداران آسیایی در حال آزمایش مسیرهای جدید و ایجاد ارتباط با تأمینکنندگان جایگزین هستند. اگر این مسیرها از نظر اقتصادی و لجستیکی تثبیت شوند، بخشی از تغییرات ممکن است حتی پس از کاهش تنشها نیز باقی بماند.
البته ICIS تأکید دارد که بخشی از این تغییرات به قیمتهای منطقهای و جذابیت اقتصادی آربیتراژ وابسته است و در صورت تغییر شرایط بازار، مسیر تجارت میتواند دوباره تغییر کند.
ایران در این معادله کجاست؟
برای ایران، این تحول یک پرسش مهم ایجاد میکند.
در شرایطی که خریداران آسیایی به دنبال منابع و مسیرهای جایگزین هستند، مزیت تولید بهتنهایی برای حفظ بازار کافی نیست. هزینه حمل، بیمه، امنیت مسیر، زمان تحویل و قابلیت اطمینان عرضه به همان اندازه اهمیت پیدا میکند.
از سوی دیگر، اگر مشتریان آسیایی در جریان بحران، تأمینکنندگان جدیدی پیدا کنند و این روابط تجاری تثبیت شود، بازگشت به شرایط قبل از بحران ممکن است به سادگی اتفاق نیفتد.
بنابراین مسئله برای تولیدکنندگان ایرانی فقط افزایش ظرفیت یا حفظ تولید نیست؛ پرسش اصلی این است که آیا میتوان محصول را در شرایط جدید با هزینه رقابتی و ریسک قابل قبول به بازار رساند؟
جمعبندی؛ هرمز در حال تغییر نقشه پتروشیمی آسیاست
گزارش تازه ICIS نشان میدهد اختلال در تنگه هرمز در حال ایجاد تغییراتی واقعی در جریان تجارت پتروشیمی آسیاست؛ از نفتا و آروماتیکها گرفته تا پلیاتیلن و پلیپروپیلن.
آسیا در حال افزایش تنوع منابع تأمین است، چین و سایر تولیدکنندگان شرق آسیا فرصت بیشتری برای صادرات پیدا کردهاند و خریداران برای کاهش وابستگی به مسیرهای پرریسک، به دنبال گزینههای جدید هستند.
در این میان، تجربه بحران هرمز یک پیام روشن برای صنعت پتروشیمی دارد:
در بازار جهانی، داشتن محصول کافی نیست؛ محصول باید بتواند با هزینه، زمان و ریسک قابل قبول به دست مشتری برسد.
و همین موضوع میتواند یکی از مهمترین پیامدهای بلندمدت بحران هرمز برای جایگاه ایران در بازار پتروشیمی آسیا باشد.
منابع
ICIS – Asia petrochemical trade routes shift on arbitrage opportunities, supply gaps
Reuters – Attacks on tankers in Hormuz hit highest of any week since start of Iran war
Reuters – Oil’s new problem isn’t supply. It’s logistics
دیدگاه خود را ارسال کنید